

Рынок мониторинга не закончился.
Он перестал быть рынком подключений
По итогам онлайн-дискуссии Скай-КР, ГЛОНАССсофт и ФортТелеком · 16 октября
16 октября, Скай-КР, ГЛОНАССсофт и ФортТелеком провели он лайн конференцию. Все три компании разрабатывают софт и оборудование, все они понимают интеграторские задачи и проблемы, мнение интеграторов им очень важно. Разговор получился внутри профессионального цеха.
Официальная тема звучала солидно:
«Рынок мониторинга транспорта через три года: что изменится и кто на этом будет зарабатывать»
Неофициальная — честнее:
«Мониторинг транспорта. Всё? Он закончился?»
Вопрос точный. Рынок действительно меняется: часть компаний уходит, привычные модели перестают работать, заказчик требует результата, а не установленного терминала. Но закончился не рынок — заканчивается эпоха простого подключения. И даже мне кажется , и не закончиться, всегда есть кому поставить терминал за меньшие деньги с меньшим результатом и отвественностью. Это основная услуга - и она будет продолжать даать свои результаты .
Меняется другое. Заказчик все больше и чаще ждет не установки оборудования, а решения задачи бизнеса. Рынок не исчезает — он взрослеет.
Сначала о том, что изменилось снаружи
Прежде чем говорить о зрелости рынка, стоит назвать причину, по которой он взрослеет быстрее, чем нам хотелось бы. Это помехи.
Основа нашей технологии — интернет и GPS/ГЛОНАСС. Сегодня и то, и другое становится менее доступным. Причём для телематики потеря GPS болезненнее, чем потеря интернета: без связи клиент получает данные позже, отчётом, а без навигации рассыпается сам трек — основа работы.
Тюменская область почувствовала это осенью 2025 года. У нас эффект мягче, чем в западной части страны, но часть машин наших клиентов работает в Брянской и Белгородской областях — там жёстче. В конце 2025 года служба техподдержки неоднократно слышала претензии: люди были недовольны, полагая, что проблема в нас.
Механика простая, и лучше всего её объясняет бытовая метафора. Представьте, что мы говорим по телефону: вы слышите мой голос, а потом рядом кто-то громко включает музыку. Всё — вы слышите уже не меня, а её. С GPS происходит то же самое: на частоте, которую принимает приёмник, появляются помехи, и сигнал не проходит.
Где теряется сигнал: стоит машине заехать на участок рядом с ТЭЦ, НПЗ или объездной дорогой — трек пропадает. А без трека нет ни контроля маршрута, ни корректного путевого листа.
Страдает и наша собственная работа: сервисные инженеры на объекте не могут связаться с офисом, чтобы уточнить данные или решить текущий вопрос. Отдельная сложность — с программным обеспечением. Локальная версия нашего ПО работает стабильно, а с другими мониторинговыми программами не всегда сразу поймёшь, где проблема: в самой программе или в связи. Чем больше неизвестных, тем дольше искать причину.
Может показаться, что такие сложности снижают востребованность мониторинга. На практике — наоборот: рынок очищается от случайных компаний, пришедших за быстрыми деньгами.
Почему абонентская плата перестала быть лёгкими деньгами
Помню комичный случай на профессиональном форуме. Участник спросил: «Как объяснить клиенту, за что он должен платить абонентскую плату?» Профи ответил: «Хорошо ты живёшь — берёшь абонплату и сам не знаешь за что».
Вот эта регулярная, согласованная клиентом абонентская плата и была главной приманкой, ради которой в сообщество приходили люди, готовые собирать небольшие суммы и ничего не давать взамен.
Сейчас, когда кризис прижал всех и каждый рубль достаётся тяжело, от вторичных и слабых услуг отказываются. Остаются те, кто способен:
· разобраться в бизнес-задаче клиента;
· обеспечить качество и проверку данных;
· предложить несколько источников информации;
· связать мониторинг с внутренними процессами компании;
· сопровождать решение после внедрения.
Именно поэтому я не считаю, что рынок заканчивается. Он становится требовательнее и профессиональнее.
Два разных рынка: B2C и B2B
На дискуссии прозвучал показательный пример: компания работает более чем с 20 тысячами объектов в B2C и предлагает очень низкую стоимость обслуживания. В массовом сегменте это работает — бизнес строится на большом количестве типовых подключений.
Мы в большей степени работаем с B2B. Здесь логика другая. Клиенту недостаточно видеть автомобиль на карте — ему нужно контролировать расходы, пробег, топливо, производительность, дисциплину, безопасность и выполнение внутренних регламентов.
Поэтому в B2B вопрос звучит не так:
«Подключена ли машина к системе?»
А так:
«Какую конкретную пользу система приносит бизнесу?»
Что показывают цифры: рынок не насыщен, у него есть резерв
Я привёл статистику по собственной клиентской базе — 6 426 автомобилей. Она показывает главное: значительная часть возможностей мониторинга используется не полностью.
|
Показатель |
Доля автопарка, % |
|
Мониторинг транспорта (местоположение) |
100 |
|
Контроль топлива |
54,1 |
|
Ретрансляция |
36,14 |
|
Уведомления |
26,41 |
|
Геозоны |
26,15 |
|
Параметры с CAN-шины |
21,03 |
|
Контроль периферийных устройств (датчики температуры, ВОМ, раздача топлива) |
15,64 |
|
Специальные отчёты / топливный аудит |
13,59 |
|
Водители, прицепы |
13,33 |
|
Задания |
11,03 |
|
Интеграция по API (1С) |
7,69 |
|
Качество вождения |
5,38 |
|
Техобслуживание |
2,56 |
|
Топливные карты (автоматическая сверка заправок) |
0,26 |
Важная оговорка: показатели пересекаются. Один автомобиль может одновременно использовать контроль топлива, CAN-данные, оценку вождения и интеграцию. Складывать проценты нельзя.
Но именно поэтому таблица читается не как список функций, а как лестница зрелости. Наверху — базовый мониторинг, он есть у всех, и он давно перестал быть конкурентным преимуществом. Дальше — плотный средний слой: ретрансляция, уведомления, геозоны, CAN. И только потом — глубокое проникновение в процессы: спецотчёты, задания, интеграция с 1С, техобслуживание, автосверка заправок.
Каждый следующий уровень — это не новая галочка в прайсе, а более глубокое встраивание в бизнес клиента. И весь рост сосредоточен внизу этой лестницы.
Эти цифры показывают не уровень насыщения рынка, а его резерв роста. Причём основной потенциал — внутри действующей клиентской базы. У многих компаний система стоит, но используется на базовом уровне.
Лестница зрелости в графике
Те же данные, выстроенные от базовой функции к самой глубокой. Наглядно видно, где заканчивается «просто подключение» и начинается работа с бизнес-процессом клиента.
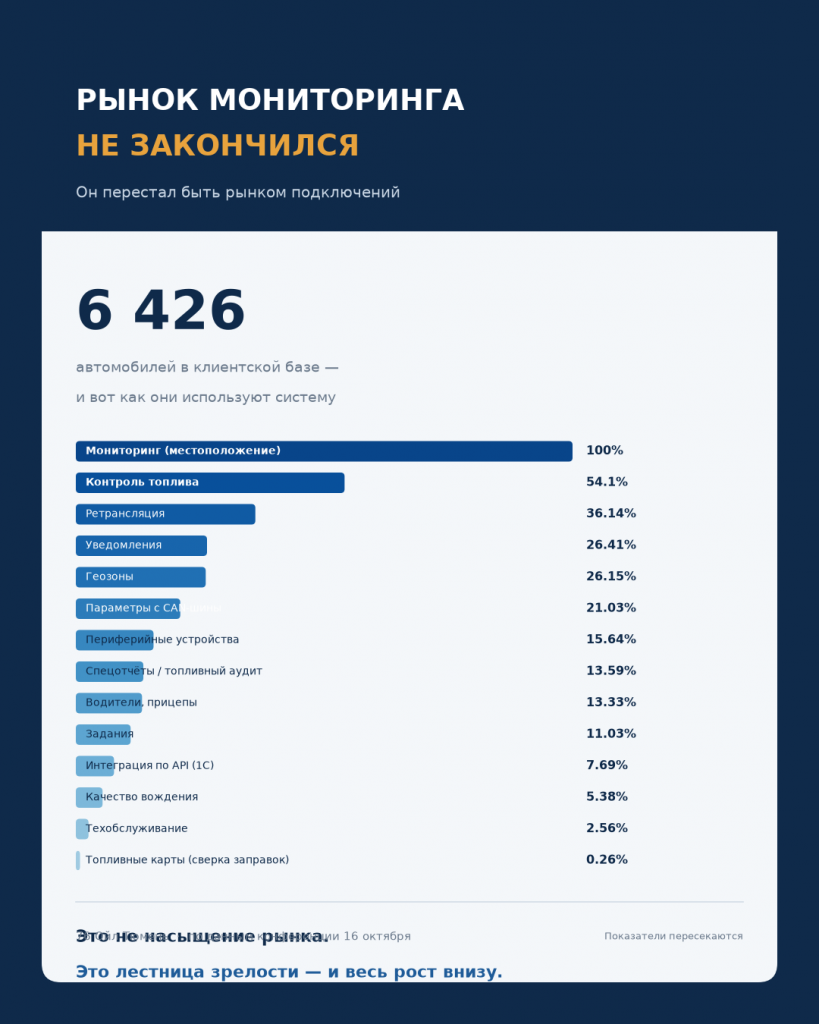
Рис. 1. Проникновение функций мониторинга в клиентской базе 76 Ойл Тюмень (6 426 автомобилей)
Клиент должен сам увидеть ценность
Мы отдельно обсуждали: почему клиенты не используют всё, что доступно?
Моя позиция проста. Развитие проекта похоже на движение старинного корабля : есть парус, вёсла, навигация — но движение начинается только тогда, когда появляется правильное направление ( можно уплыть в Америку, вместо Индии ) и умеренного ветра ( в шторм или штиль нужно пережить) .
Правильное направление – это наши компетенции, ветер – это потребность клиента.
С сервисом контроля топлива нам повезло: это был хороший попутный ветер, потому что эффект считается наглядно. Тратили 8 млн рублей на автопарк в месяц — стали тратить 7,2 млн. Остальные решения такого простого и очевидного расчёта не дают.
Интегратор может рассказывать о возможностях, проводить обучение, показывать примеры, предлагать готовые решения. Но заставить клиента внедрять инструмент, если он сам не понимает, какую проблему тот решает, невозможно.
Поэтому лучшие проекты начинаются с инициативы клиента. Он приходит не с абстрактным «поставьте мониторинг», а с конкретной задачей:
· слишком большой расход топлива;
· непонятные простои;
· расхождение данных по пробегу;
· отсутствие контроля работы техники;
· высокая нагрузка на диспетчеров;
· необходимость объединить несколько информационных систем.
Когда задачу сформулировал сам клиент, решение получается точнее и полезнее.
Но есть нюанс: такие проекты плохо масштабируются. У каждого предприятия свои процессы, отчёты, правила контроля и представление о результате. Индивидуальный проект может быть очень эффективным для одного заказчика — и совершенно не переносимым на сотню других.
От индивидуальных проектов — к масштабируемым решениям
За годы работы мы реализовали много сложных проектов, в том числе отмеченных международными наградами Wialon, GalileoSkay . Их сила — глубокая адаптация под бизнес конкретного клиента. Обратная сторона — время, экспертиза, ручная, нестандартная работа (много успешных/неуспешных экспериментов) и, как следствие, высокая стоимость внедрения.
Следующий этап развития отрасли — сделать такие проекты масштабируемыми. В идеале клиент должен получать не разработку с нуля, а готовое типовое решение, которое быстро настраивается под предприятие.
Базовое решение может включать:
· контроль топливных событий;
· выявление отклонений;
· проверку пробега;
· автоматическую сверку заправок;
· оценку качества вождения;
· отчётность для руководителя.
Дальше оно адаптируется под конкретный автопарк, тип техники и внутренние регламенты.
Именно здесь серьёзно поможет искусственный интеллект. Он не заменит эксперта и не решит задачу автоматически, но снизит объём ручной работы:
· быстрее находить нетипичные события;
· сопоставлять данные из разных источников;
· выявлять повторяющиеся сценарии;
· классифицировать обращения;
· подготавливать предварительные отчёты;
· помогать специалисту находить причину отклонения.
Если типовые решения станут дешевле и быстрее во внедрении, новые технологии окажутся доступны не только крупным компаниям, но и среднему бизнесу.
Крупные автопарки остаются локомотивом
Новые технологии первыми начинают использовать крупные компании: у них больше техники, больше данных и заметнее экономический эффект. Экономия на одном автомобиле может быть неочевидной, но тот же эффект на сотнях и тысячах машин становится значительным.
Поэтому крупные автопарки — первопроходцы. Они тестируют инструменты на себе, формируют практику и показывают рынку, что технология работает. Затем опыт переходит к средним и небольшим компаниям, которым уже проще: они видят не презентацию, а реальный пример.
Так развивался контроль топлива. Понадобились годы, чтобы клиенты перестали воспринимать его как сложную и неочевидную технологию: появились доказанные кейсы, понятные методики, доверие к результату.
Похожий путь сейчас проходят CAN-шина, интеграция с 1С предприятия и УАТ, видеоаналитика и интеллектуальная обработка данных.
Внедрение не заканчивается установкой оборудования
Мы в 76 Ойл Тюмень дорожим клиентской базой. Проводим конференции для клиентов, рассказываем о новых возможностях в ежемесячных рассылках, обучаем сотрудников, отмечаем компании, которые используют систему наиболее эффективно. Инженеры сопровождения регулярно посещают клиентов — на таких встречах видно, как на самом деле используются отчёты и инструменты, где возникают сложности и какие процессы требуют доработки.
Но даже при постоянной поддержке внедрение не идёт автоматически. Дополнительные отчёты и сервисы — топливный аудит и его вариации — на регулярной основе заказывают около 13,59% клиентов. Часть компаний уже готова передавать нам отдельные аналитические задачи, но для большинства такой формат пока не стал привычным.
Значит, отрасли нужно развивать не только технологии, но и культуру их применения. Клиенту важно показать:
· какую проблему решает конкретная функция;
· сколько времени и денег она экономит;
· какие данные нужны для её работы;
· какой результат можно измерить;
· кто внутри компании будет этим пользоваться.
Без этого даже хороший инструмент останется неиспользуемым.
Что нужно рынку в ближайшие годы
После он лайн-конференции я выделил для себя несколько направлений.
Больше профессиональных дискуссий.
Нам нужно чаще обмениваться опытом и обсуждать не только технологии, но и реальные результаты внедрения.
Доносить эти обсуждения до клиентов.
Участники отрасли видят больше возможностей, чем заказчик, который каждый день занят операционными задачами. Наша задача — не продавать новые функции, а объяснять, где и как они принесут пользу.
Развивать готовые масштабируемые решения.
Индивидуальные проекты останутся востребованными, но их стоимость и сроки нужно снижать.
Работать с помехами как с новой нормой.
Здесь у отрасли уже есть набор альтернатив, и их стоит называть клиенту прямо:
· закрытая сеть на территории предприятия — станции и приёмник усиленной мощности, который не заглушить. Дорого, но работает там, где нужно: на большом заводе это «большой глаз», который видит всё в своих границах;
· CAN-шина — данные берутся с бортового компьютера и сопоставляются с треком. Если трека нет, пробег остаётся корректным. Именно поэтому CAN растёт: это уже не «фишка», а страховка;
· определение по сотовым вышкам и точкам Wi-Fi — менее точно, чем GPS, но вышки стоят стационарно, и по ним можно построить свою сеть;
· радиоканал — работает, но только в пределах города: междугородние рейсы так не отследить.
Честно говоря, все эти способы — костыли. Они отсылают нас назад, в нулевые, когда мы только начинали. Но пока альтернативы нет, лучше называть их клиенту открыто, чем делать вид, что ничего не происходит.
Перспективные направления в целом:
· повышение достоверности навигационных данных;
· CAN-шина;
· контроль топлива;
· автоматическая сверка заправок;
· интеграция с корпоративными системами;
· видеоаналитика;
· оценка качества вождения;
· интеллектуальная обработка событий;
· контроль нагрузки и технических параметров.
Главный вывод
Рынок мониторинга транспорта не закончился. Он перестаёт быть только рынком простых подключений ( хотя тема жива).
Будущее — за компаниями, которые умеют соединять оборудование, программное обеспечение, данные и бизнес-процессы клиента.
У нас уже есть большая установленная база, но значительная часть возможностей используется не полностью. Поэтому рост отрасли может идти не только за счёт новых подключений, но и за счёт более глубокого внедрения у действующих клиентов.
Для этого нужны три условия:
задача должна быть понятна, решение — измеримо, внедрение — совместным.
И четвёртое, которое добавилось в этом году: устойчивость к ограничениям. Выживет тот, кто ближе к клиенту, кто умеет объяснять и предлагать альтернативы и, несмотря ни на что, давать максимально надёжный сервис.
Следующий этап развития отрасли — это уже не вопрос «где находится автомобиль?», а вопрос «как уменьшить расход на мой автомобиль и добиться большей производительности?».
Андрей Дергоусов
директор компании «76 Ойл Тюмень»